

Rentabilidad 2026/27: aunque los alquileres no aflojan, estiman un “escenario positivo para todos los cultivos”
 11 de Octubre de 2026
“Córdoba: perspectivas favorables de rentabilidad para la campaña 2026/27″, es el título de un informe elaborado por la Bolsa de Cereales de esa provincia en el que estima precisamente un horizonte favorable para los números del nuevo ciclo.
El maíz temprano es el que asoma con las mejores proyecciones, pero la posibilidad de obtener un margen positivo abarca también a la soja de primera, el maíz tardío, la rotación trigo-soja de segunda, el sorgo y el girasol.
Esto ocurre pese a que los arrendamientos agrícolas no ceden: el factor clave es el buen escenario de precios que transitan los principales granos.
Y si bien el cálculo es específico para Córdoba, puede extenderse al menos al resto de la zona pampeana, ya que en general las características productivas de esa jurisdicción son similares a las de Santa Fe, Buenos Aires y La Pampa, entre otras provincias.
LOS FACTORES QUE DEFINEN LA RENTABILIDAD
Como primera medida, la Bolsa cordobesa señala que, en el plano de las cotizaciones esperadas a cosecha, dado el contexto del mercado internacional de granos y el escenario geopolítico actual, las mismas se ubicarían por encima de los observados durante el ciclo 2025/26.
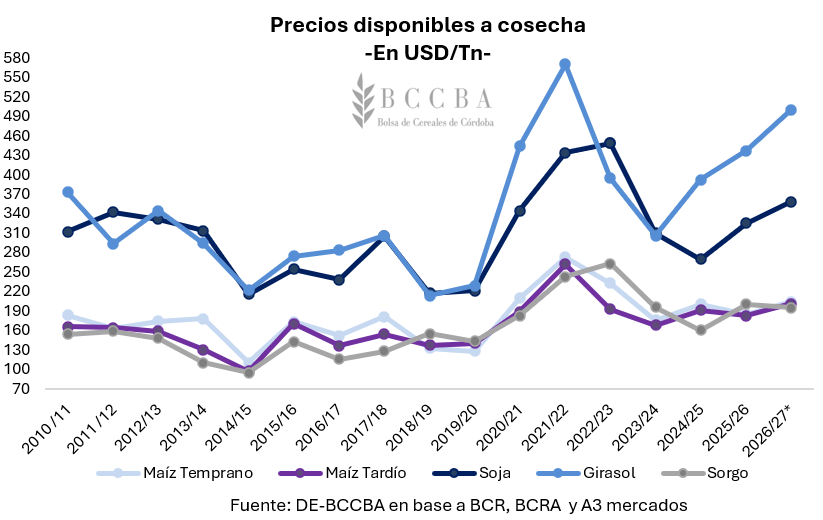
Para el caso de la soja y el maíz, los precios de los contratos negociados a cosecha implicarían un incremento en torno al 10%, posicionando a la oleaginosa en torno a los USD 359/Tn y para el cereal entre USD 201/Tn y USD 205/Tn.
Mientras que, el girasol se posicionaría en torno a los USD 500/Tn registrando una suba del 14%. El sorgo, se mantendría en valores similares al ciclo previo con una cotización en torno a los USD 195/Tn.
Luego, se adiciona como un factor ineludible el cronograma de reducción de derechos de exportación que comenzará a regir a partir de enero, que implican que dentro de un año la soja tendrá una alícuota del 22,5%, mientras que en su época de cosecha se ubicaría en 8% para el maíz temprano y en 7,75% para el tardío.
“De esta manera puede visualizarse cómo la baja sobre la oleaginosa sería más pronunciada que la del cereal en términos porcentuales”, remarca el estudio.
Bajo este panorama, considerando algunos de los insumos utilizados en la siembra de los cultivos de verano, el paso siguiente de la Bolsa es analizar la relación insumo-producto, indicador que permite medir el poder de compra de los granos frente a distintos insumos utilizados en su producción; es decir, cuantos quintales de un determinado cultivo se necesitan para adquirir una unidad de insumo.
Así, tomando como datos los precios de octubre de 2026 tanto de insumos y granos en el mercado disponible, lo que se observa es una mejora interanual en la relación de compra de varios insumos, particularmente en semillas y fertilizantes.
La inversión para el récord: el campo “sembró” casi U$S 15.000 millones en la campaña 2025/26
En soja, la relación mejora 23% para semilla y 16% para fosfatos, mientras que en maíz y sorgo también disminuyen los quintales necesarios para adquirir urea y semilla. Por su parte, en girasol, se requieren 33% menos quintales para adquirir una tonelada de urea y 30% menos para comprar una de semilla.
La principal excepción se encuentra en el gasoil, cuya relación se deteriora en todos los cultivos analizados: se necesitan 45% más quintales de maíz, 19% más de soja, 8% más de girasol y 41% más de sorgo para adquirir 500 litros respecto de octubre de 2025.
“En conclusión, el indicador mostraría una mejora interanual para los principales cultivos, especialmente en la compra de fertilizantes y semillas, reflejando un mayor poder de compra de los granos. Sin embargo, el gasoil se presenta como la principal excepción, al requerir una mayor cantidad de quintales para su adquisición respecto a octubre de 2025″, subraya la entidad cordobesa.
Aquí es donde viene un costo que sigue estando muy discuto: los arrendamientos agrícolas.
El segundo relevamiento realizado por los colaboradores del Departamento de Información Agronómica (DIA) de la Bolsa ubica el alquiler promedio de esta campaña en 12 quintales por hectárea, al mismo nivel que el año pasado, manteniéndose en un techo histórico.
Medido en dólares, valúandose los quintales de soja a precio de cosecha de la oleaginosa (mayo de 2027) según la cotización en A3 Mercados, se esperaría un costo de USD 430,8 por hectárea, un valor 14% por encima del año pasado, además el guarismo más alto desde la campaña 2022/23.
LA RENTABILIDAD AGRÍCOLA 2026/27
Teniendo en cuenta todo estos supuestos, y proyectando planteos agronómicos en base a aplicaciones, un paquete tecnológico promedio a nivel provincial y los rendimientos medios de las últimas campañas, la Bolsa cierra con su perspectiva de rentabilidad para cada grano.
“Dado un mejor contexto en las cotizaciones y una mejora en la capacidad de compra de los insumos, la rentabilidad de todos los cultivos estaría en un escenario positivo”, resume la entidad.
Para el caso del maíz temprano, tendría los mejores resultados de la campaña rondando el 23% de rentabilidad considerando los precios a los cuales se están negociando los contratos en el mercado de futuros, que suele aprovechar una prima adicional al ingresar antes en el mercado internacional que el maíz safrinha de Brasil.
Luego, se ubicaría la soja de 1° (15,4%) y por detrás el planteo de trigo+soja de 2° junto con el maíz tardío, con retornos que oscilan entre 12,6% y 12,6% respectivamente para cada uno. Mientras que, con menores rentabilidades, pero positivas se ubicaría el girasol y el sorgo en torno al 8%.
El informe completo, con más datos, se puede consultar en: https://bccba.org.ar/informes/informe-economico-n-482-cordoba-perspectivas-favorables-de-rentabilidad-para-la-campana-2026-27/


